Domain manufacturen.de kaufen?
Wir ziehen mit dem Projekt
manufacturen.de um.
Sind Sie am Kauf der Domain
manufacturen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain manufacturen.de kaufen?
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **

Ähnliche Suchbegriffe für Abschreibung
Top-Angebote
Produkte zum Begriff Abschreibung:
-
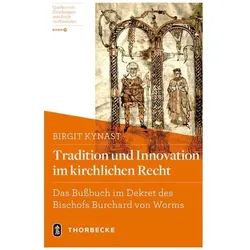
Tradition und Innovation im kirchlichen Recht, Fachbücher von Birgit KynastDas Fachbuch "Tradition und Innovation im kirchlichen Recht" von Birgit Kynast bietet eine tiefgehende Analyse der Kirchenrechtssammlung des Bischofs Burchard von Worms, die zwischen 1000 und 1025 entstand. In diesem Werk wird aufgezeigt, wie Burchard bereits zu Beginn des 11. Jahrhunderts einen differenzierten und reflektierten Umgang mit der kirchenrechtlichen Tradition pflegte. Der Fokus liegt auf den spezifischen Methoden, die Burchard bei der Kompilation des Bussfrageteils im 19. Buch seiner Sammlung anwandte. Dieser Teil des Dekrets verbindet Tradition und Innovation im kirchlichen Recht, insbesondere im Hinblick auf das Instrument der Busse. Kynast untersucht, wie Burchard das tradierte kirchliche Recht anwendbar machte und damit einen bedeutenden Beitrag zur Entwicklung des Kirchenrechts leistete. Das Buch richtet sich an Fachleute und Interessierte, die sich mit der Geschichte des Kirchenrechts und dessen evolutionären Prozessen auseinandersetzen möchten.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
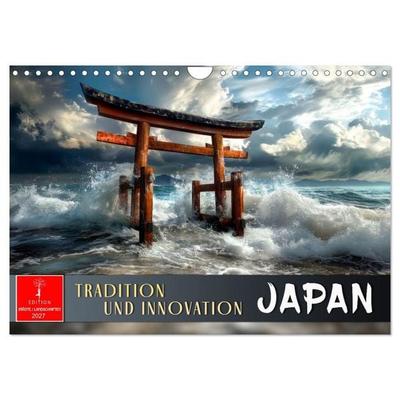
Japan - Tradition und Innovation (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderTauchen Sie Ein In Die Faszinierende Welt Japans. Lassen Sie Sich Verzaubern Von Japanischen Gärten Mit Kunstvoll Gestaltete Pagoden, Sanft Geschwungenen Brücken Und Blühenden Kirschzweigen. Oder Lassen Sie Sich Von Der Majestätischen Präsenz Des...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
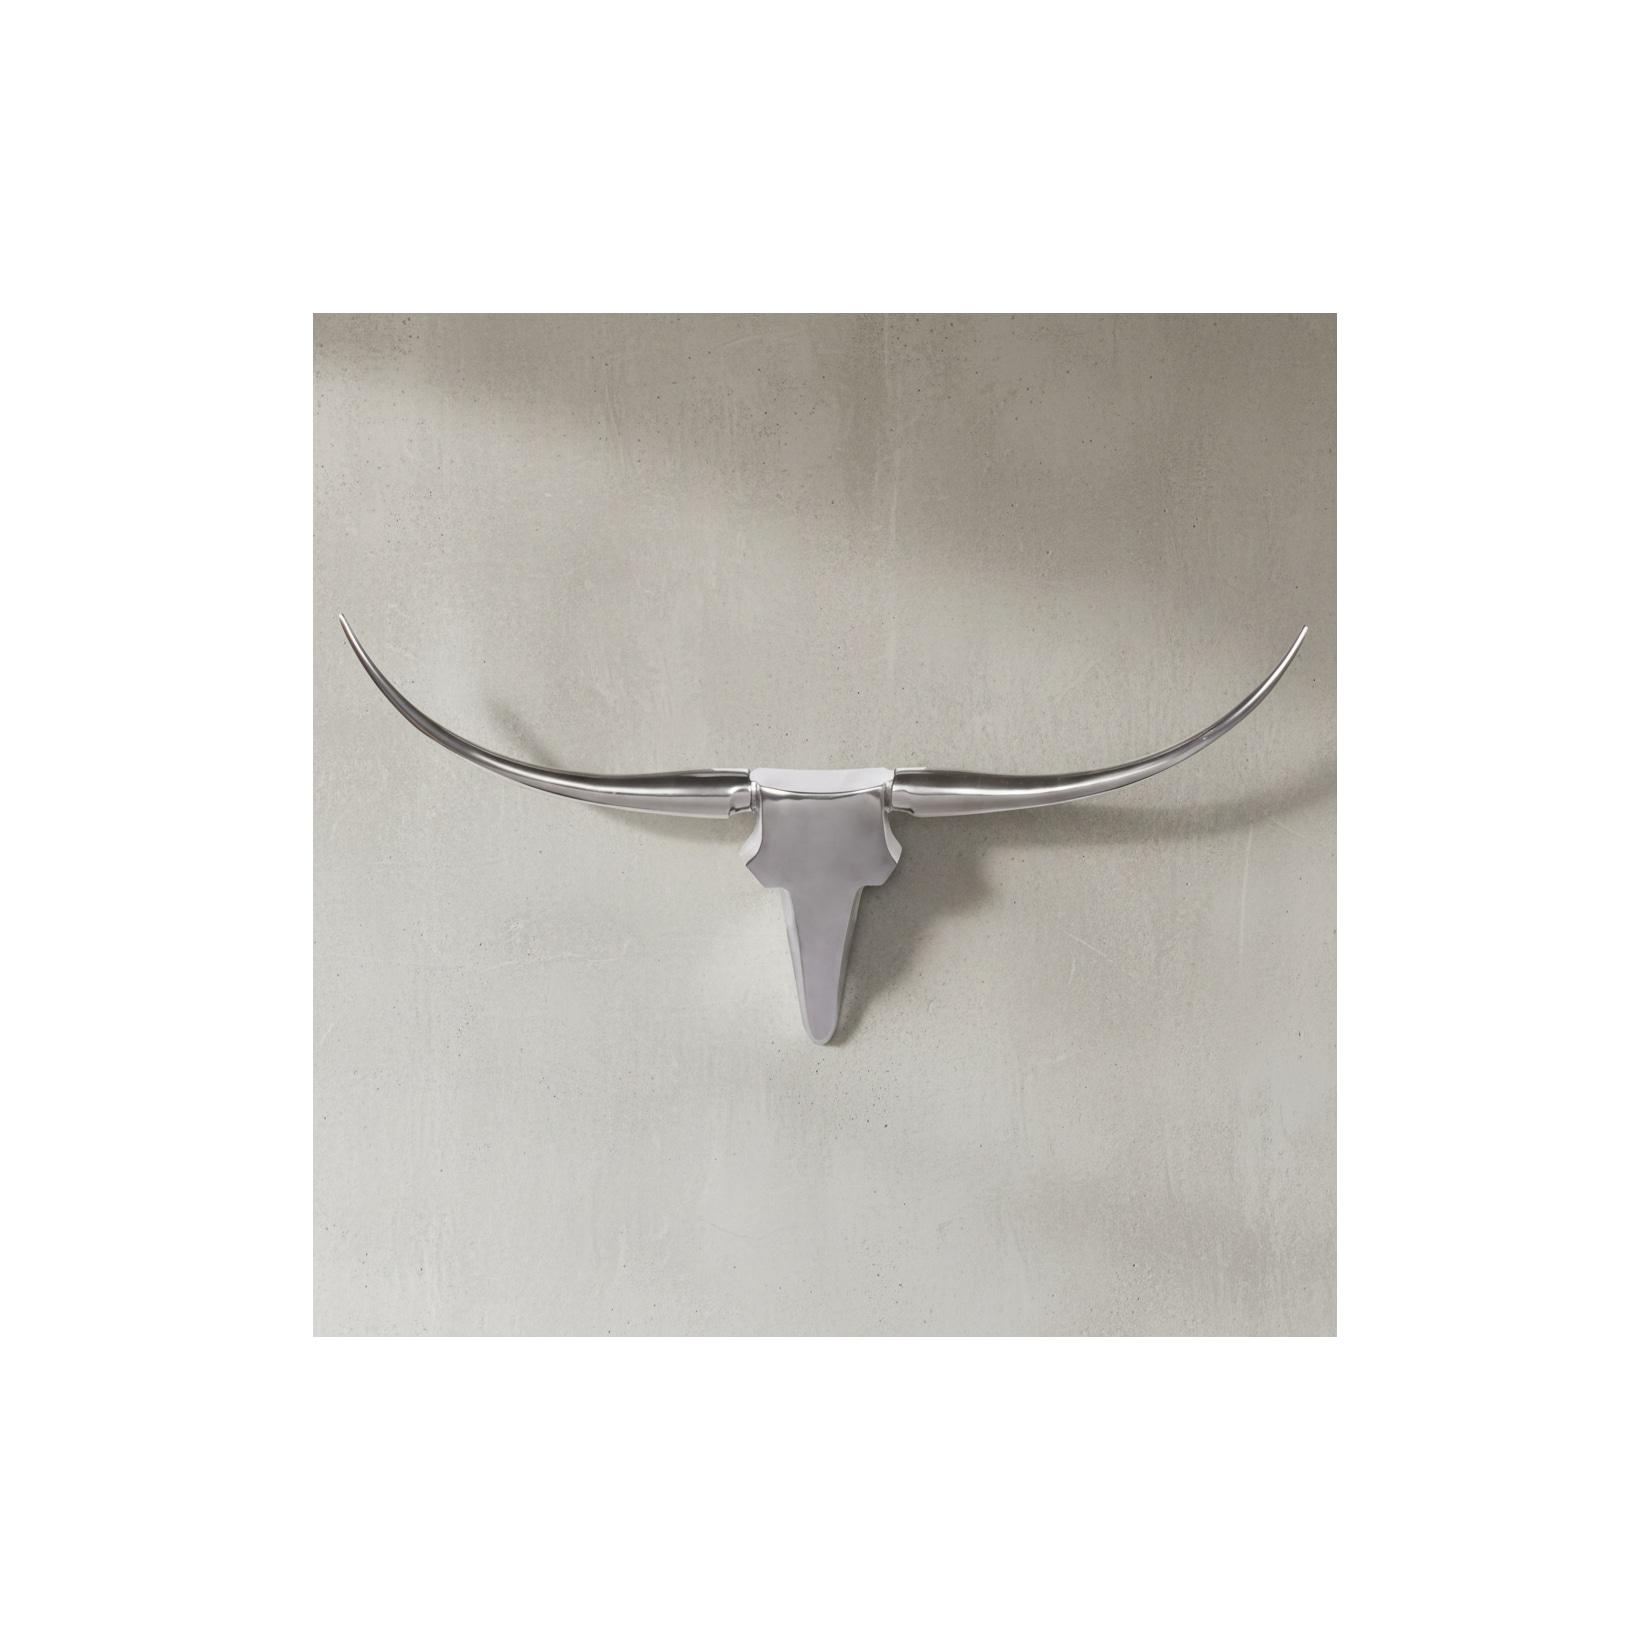
KADIMA DESIGN Wanddekoration Geweih, Aluminium, 74x35x5cm, Elegantes Handwerk, Modernes DesignTechnische Details: Abmessungen: Höhe: 35 cm Breite: 74 cm Tiefe: 5 cm Größe: 74 x 5 x 35 cm Materialien: Materialhinweis: Aluminium Materialzusammensetzung: 100% Aluminium Material: Metall Farben: Farbe: Silber Technische Spezifikat120,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Brunner, Wolfgang L.: Tradition oder InnovationTradition oder Innovation , Ein Dilemma, das keines sein sollte , Sonstige > Motorkühlung , Erscheinungsjahr: 20250320, Autoren: Brunner, Wolfgang L., Seitenzahl/Blattzahl: 160, Themenüberschrift: SCIENCE / Essays, Keyword: Erneuerung; Gegenwart; Gesellschaft; Innovation; Reformen; Tradition; Traditionsverlust; Zukunft, Fachschema: Deutschland / Gesellschaft, Kultur~Deutschland / Politik, Staat, Zeitgeschichte, Fachkategorie: Naturwissenschaften, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 187, Breite: 125, Höhe: 20, Gewicht: 194, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibung:
-
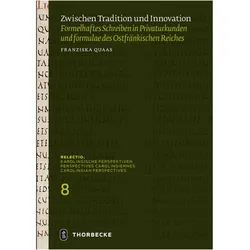
Zwischen Tradition und Innovation, Fachbücher von Franziska QuaasLange Zeit herrschte die Vorstellung vor, dass frühmittelalterliche Schreiber für die Formulierung von Urkunden auf stereotype Formulierungen zurückgriffen, die sie Mustertexten aus Formelsammlungen entnommen hätten. Aber orientierten sich die Schreiber wirklich an derartigen Vorlagen? Unter Verwendung neuer digitaler Methoden der Urkundenforschung wird am Beispiel der frühmittelalterlichen Privaturkunden Alemanniens und Bayerns freigelegt, welche Techniken die Schreiber bei der Formulierung von Privaturkunden tatsächlich anwandten. Es wird gezeigt, dass die Schreiber frühmittelalterlicher Urkunden für die Formulierung der Texte über umfangreiche Freiheiten verfügten. Das frühmittelalterliche Privaturkundenwesen Alemanniens und Bayerns war somit entgegen früherer Vorstellungen der Forschung nicht durch Gleichförmigkeit, sondern ein hohes Mass an Heterogenität geprägt.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tradition und Innovation im kirchlichen Recht, Fachbücher von Birgit KynastDas Fachbuch "Tradition und Innovation im kirchlichen Recht" von Birgit Kynast bietet eine tiefgehende Analyse der Kirchenrechtssammlung des Bischofs Burchard von Worms, die zwischen 1000 und 1025 entstand. In diesem Werk wird aufgezeigt, wie Burchard bereits zu Beginn des 11. Jahrhunderts einen differenzierten und reflektierten Umgang mit der kirchenrechtlichen Tradition pflegte. Der Fokus liegt auf den spezifischen Methoden, die Burchard bei der Kompilation des Bussfrageteils im 19. Buch seiner Sammlung anwandte. Dieser Teil des Dekrets verbindet Tradition und Innovation im kirchlichen Recht, insbesondere im Hinblick auf das Instrument der Busse. Kynast untersucht, wie Burchard das tradierte kirchliche Recht anwendbar machte und damit einen bedeutenden Beitrag zur Entwicklung des Kirchenrechts leistete. Das Buch richtet sich an Fachleute und Interessierte, die sich mit der Geschichte des Kirchenrechts und dessen evolutionären Prozessen auseinandersetzen möchten.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Japan - Tradition und Innovation (Wandkalender 2027 DIN A4 quer), CALVENDO MonatskalenderTauchen Sie Ein In Die Faszinierende Welt Japans. Lassen Sie Sich Verzaubern Von Japanischen Gärten Mit Kunstvoll Gestaltete Pagoden, Sanft Geschwungenen Brücken Und Blühenden Kirschzweigen. Oder Lassen Sie Sich Von Der Majestätischen Präsenz Des...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist die kalkulatorische Abschreibung niedriger als die bilanzmäßige Abschreibung?
Die kalkulatorische Abschreibung ist niedriger als die bilanzmäßige Abschreibung, da sie aufgrund von betriebswirtschaftlichen Überlegungen und nicht aufgrund von gesetzlichen Vorschriften festgelegt wird. Bei der kalkulatorischen Abschreibung werden beispielsweise auch der Nutzungswert und der technische Fortschritt berücksichtigt, während bei der bilanzmäßigen Abschreibung nur die Anschaffungskosten und die Nutzungsdauer des Vermögensgegenstands berücksichtigt werden. **
-
Wann lineare Abschreibung?
Wann lineare Abschreibung? Die lineare Abschreibungsmethode wird in der Regel verwendet, wenn der Wertverlust eines Vermögenswerts über die Zeit gleichmäßig ist. Dies bedeutet, dass der Vermögenswert jedes Jahr um den gleichen Betrag abgeschrieben wird. Die lineare Abschreibung eignet sich gut für Vermögenswerte wie Gebäude, Maschinen oder Fahrzeuge, deren Wertverlust linear und vorhersehbar ist. Sie ermöglicht eine einfache Berechnung der Abschreibungsbeträge und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer des Vermögenswerts. Im Gegensatz zur degressiven Abschreibung, bei der die Abschreibungsbeträge in den ersten Jahren höher sind und dann abnehmen, bleibt der Abschreibungsbetrag bei der linearen Abschreibung konstant. Dies kann dazu beitragen, die Buchhaltung und Finanzplanung für Unternehmen einfacher und transparenter zu gestalten. Letztendlich hängt die Entscheidung für die lineare Abschreibung von der Art des Vermögenswerts, seiner Nutzungsdauer und dem Wertverlustmuster ab. Es ist wichtig, die verschiedenen Abschreibungsmethoden zu verstehen und diejenige auszuwählen, die am besten zu den spezif **
-
Ist Abschreibung gewinnmindernd?
Ja, Abschreibungen sind gewinnmindernd, da sie die Kosten für die Nutzung und den Wertverlust von Vermögenswerten über ihre Lebensdauer hinweg erfassen. Durch Abschreibungen wird der Gewinn eines Unternehmens verringert, da sie als Aufwand in der Gewinn- und Verlustrechnung verbucht werden. Dies führt zu einer Reduzierung des steuerpflichtigen Gewinns und damit auch der Steuerlast des Unternehmens. Abschreibungen sind daher ein wichtiger Bestandteil der finanziellen Berichterstattung und helfen Unternehmen, ihre tatsächlichen finanziellen Leistungen genau zu erfassen. **
-
Warum lineare Abschreibung?
Die lineare Abschreibungsmethode wird häufig verwendet, da sie einfach zu berechnen und zu verstehen ist. Sie verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, was zu einer gleichmäßigen Verteilung der Kosten führt. Dies kann die finanzielle Planung und Budgetierung erleichtern. Darüber hinaus entspricht die lineare Abschreibungsmethode oft am besten dem tatsächlichen Wertverlust eines Vermögenswerts im Laufe der Zeit. Unternehmen wählen diese Methode, um eine konsistente und transparente Buchführung zu gewährleisten und um den Wertverlust ihrer Vermögenswerte angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für Abschreibung
-
KADIMA DESIGN Wanddekoration Geweih, Aluminium, 74x35x5cm, Elegantes Handwerk, Modernes DesignTechnische Details: Abmessungen: Höhe: 35 cm Breite: 74 cm Tiefe: 5 cm Größe: 74 x 5 x 35 cm Materialien: Materialhinweis: Aluminium Materialzusammensetzung: 100% Aluminium Material: Metall Farben: Farbe: Silber Technische Spezifikat120,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Brunner, Wolfgang L.: Tradition oder InnovationTradition oder Innovation , Ein Dilemma, das keines sein sollte , Sonstige > Motorkühlung , Erscheinungsjahr: 20250320, Autoren: Brunner, Wolfgang L., Seitenzahl/Blattzahl: 160, Themenüberschrift: SCIENCE / Essays, Keyword: Erneuerung; Gegenwart; Gesellschaft; Innovation; Reformen; Tradition; Traditionsverlust; Zukunft, Fachschema: Deutschland / Gesellschaft, Kultur~Deutschland / Politik, Staat, Zeitgeschichte, Fachkategorie: Naturwissenschaften, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 187, Breite: 125, Höhe: 20, Gewicht: 194, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doswald, Cornel: Zwischen Tradition und InnovationZwischen Tradition und Innovation , Gesichter des Zu¿rcher Oberlandes , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20250102, Autoren: Doswald, Cornel~Fischer-Karrer, Claudia~Niederhäuser, Peter~Wahl, Wolfgang, Seitenzahl/Blattzahl: 288, Keyword: Industrie; Innovation; Tradition; Zürcher Oberland, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 294, Breite: 208, Höhe: 22, Gewicht: 1260, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Japan - Tradition und Innovation (Tischkalender 2027 DIN A5 quer), CALVENDO MonatskalenderTauchen Sie Ein In Die Faszinierende Welt Japans. Lassen Sie Sich Verzaubern Von Japanischen Gärten Mit Kunstvoll Gestaltete Pagoden, Sanft Geschwungenen Brücken Und Blühenden Kirschzweigen. Oder Lassen Sie Sich Von Der Majestätischen Präsenz Des...22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum degressive Abschreibung?
Die degressive Abschreibung wird oft gewählt, um in den ersten Jahren eines Anlageguts höhere Abschreibungskosten geltend zu machen. Dies kann dazu beitragen, die steuerliche Belastung zu reduzieren und die Liquidität des Unternehmens zu verbessern. Zudem spiegelt die degressive Abschreibung die tatsächliche Wertminderung eines Anlageguts besser wider, da viele Vermögenswerte in den ersten Jahren schneller an Wert verlieren. Durch die degressive Abschreibung können Unternehmen auch schneller Kapital für neue Investitionen akkumulieren. Letztendlich kann die degressive Abschreibung auch dazu beitragen, die Wettbewerbsfähigkeit eines Unternehmens zu stärken, indem es schneller auf Veränderungen im Markt reagieren kann. **
-
Wann außerplanmäßige Abschreibung?
Außerplanmäßige Abschreibungen treten in der Regel auf, wenn der Buchwert eines Vermögenswerts plötzlich und unerwartet sinkt, beispielsweise aufgrund von Wertminderungen, technologischen Entwicklungen oder wirtschaftlichen Veränderungen. Wann also tritt eine außerplanmäßige Abschreibung ein? Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen Vermögenswert nicht mehr wie geplant nutzen kann oder wenn sich die Marktwerte von Vermögenswerten drastisch verändern. Außerdem können außerplanmäßige Abschreibungen auch aufgrund von Naturkatastrophen, Rechtsstreitigkeiten oder anderen unvorhergesehenen Ereignissen erforderlich sein. Letztendlich ist es wichtig, dass Unternehmen ihre Vermögenswerte regelmäßig auf Wertminderungen prüfen, um außerplanmäßige Abschreibungen rechtzeitig vornehmen zu können. **
-
Wann Abschreibung möglich?
Abschreibungen sind möglich, wenn ein Vermögenswert an Wert verliert, entweder aufgrund von Abnutzung, technologischer Überholung oder anderen Faktoren. Unternehmen können Abschreibungen vornehmen, um den tatsächlichen Wertverlust ihrer Vermögenswerte im Laufe der Zeit zu erfassen. Die Abschreibungsmethode und -dauer hängen von der Art des Vermögenswerts ab und werden in der Regel nach den geltenden Rechnungslegungsvorschriften festgelegt. Abschreibungen sind wichtig, um die finanzielle Gesundheit eines Unternehmens korrekt darzustellen und die Genauigkeit der Bilanz zu gewährleisten. Wann Abschreibung möglich? **
-
Wann degressive Abschreibung?
Die degressive Abschreibung wird angewendet, wenn ein Vermögenswert in den ersten Jahren seines Lebenszyklus einen höheren Wertverlust aufweist. Dies kann aufgrund einer schnelleren technologischen Entwicklung, einer höheren Abnutzung oder einer höheren Nutzung des Vermögenswerts der Fall sein. Die degressive Abschreibung ermöglicht es Unternehmen, in den ersten Jahren höhere Abschreibungen vorzunehmen und somit ihre steuerliche Belastung zu reduzieren. Es ist wichtig zu beachten, dass die degressive Abschreibung im Laufe der Zeit abnimmt und in späteren Jahren weniger Abschreibungen vorgenommen werden. Unternehmen müssen die Vorschriften ihres jeweiligen Steuerrechts beachten, um festzustellen, ob die degressive Abschreibung für sie geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.